Weg 1: Kleinunternehmer
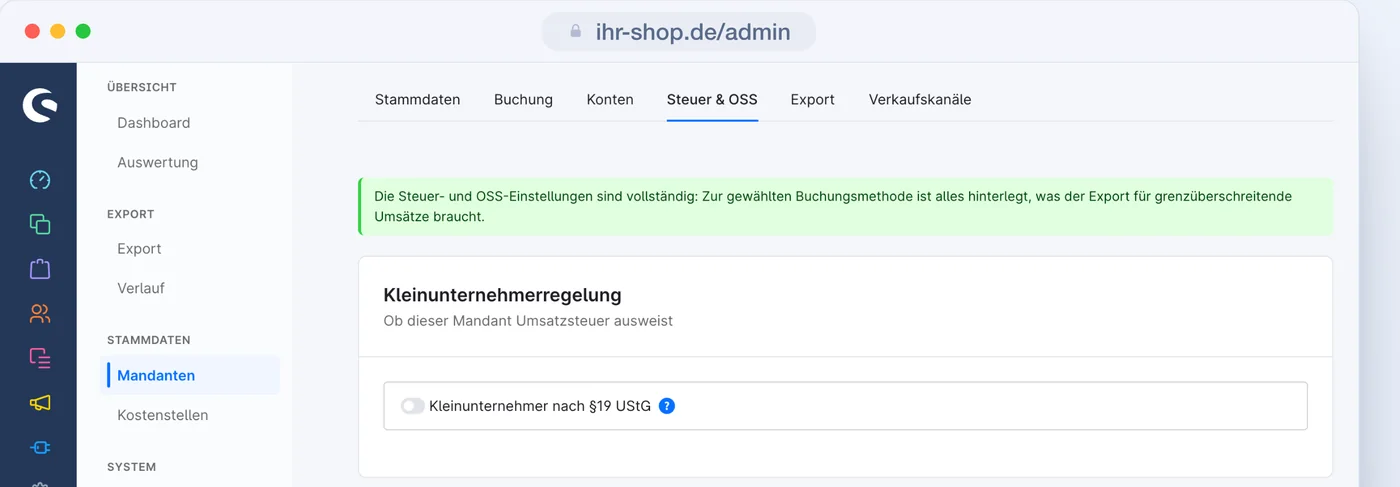
Der Mandant ist Kleinunternehmer nach § 19 - den Schalter einschalten, der Lauf bucht danach.
Als Kleinunternehmer nach § 19 UStG weist du keine Umsatzsteuer aus. Ein Schalter am Mandanten sagt das dem Export.
Ist der Kleinunternehmer-Schalter an, bucht jeder steuerfreie Verkauf auf das §-19-Konto - ob er im Inland bleibt, in die EU geht oder ins Drittland. Ohne Umsatzsteuer und ohne Steuerschlüssel; das Infoblatt vermerkt es für die Kanzlei.
| Zweck | SKR03 | SKR04 | Steuer |
|---|---|---|---|
| Steuerfreie Erlöse § 19 UStG | 8192 | 4184 | § 19 UStG, ohne Schlüssel |
8192 und 4184 sind die Konten der Kontenrahmen ab 2025; ein anderes Konto trägt deine Kanzlei am Mandanten ein.
Ein steuerfreier Inlandsverkauf kann vieles bedeuten: Kleinunternehmer, eine andere Befreiung oder ein Versehen in den Steuerregeln. Ohne Schalter hält der Beleg an, der Lauf schreibt keine Datei, und unter „Was zu tun ist“ stehen beide Wege.
Der Mandant ist Kleinunternehmer nach § 19 - den Schalter einschalten, der Lauf bucht danach.
Eine Befreiung nach § 4 oder ein Versehen - dann mit der Kanzlei klären und die Besteuerung der Bestellung korrigieren.
Der Export löst solche Widersprüche nicht still auf, sondern benennt sie.
Weist ein Beleg unter § 19 Umsatzsteuer aus, hält er an, statt die Steuer still im steuerfreien Betrag verschwinden zu lassen.
Alles bucht auf das §-19-Konto - unterhalb der Lieferschwelle richtig, darüber nicht. Der Lauf benennt die Kombination.
Erlöskonten je Steuersatz bleiben unter § 19 ungenutzt. Die Bereitschaft sagt es, bevor jemand sie sucht.
Bis 10.000 € EU-weit im Jahr deckt § 19 auch deine Verkäufe an Privatkunden in anderen EU-Ländern. Die Überwachung zählt sie mit, Käufer mit USt-ID ausgenommen, und warnt vor der Grenze am Mandanten, im Dashboard und auf der Exportseite. Ist sie überschritten, meldet der Export das als Befund; den Weg danach, eine Registrierung im Bestimmungsland oder das Verfahren nach § 19a UStG, klärst du mit deiner Kanzlei.
Nur die Buchungen: Alle steuerfreien Verkäufe buchen auf das §-19-Konto, ohne Umsatzsteuer und ohne Steuerschlüssel. Format, Kopf und Belege bleiben gleich.
Konto je Bestimmungsland oder Sammelkonto mit Steuerschlüssel; dazu die Lieferschwelle.
Gebucht zum echten Zahldatum, mit Zahlungen und Erstattungen; OSS und EU-Geschäftskunden zum Rechnungsdatum.
Innergemeinschaftliche Lieferung und Reverse-Charge an Firmen mit USt-ID.
Steuerfreie Ausfuhr, besteuerte Drittlandslieferung und der Sonderfall Nordirland.
Generalumkehr oder Seitenwechsel, Gutschrift, Storno und die echte Erstattung.
Umsatz in der Belegwährung, Kurs und Basis-Umsatz in Euro.