Geldkonten je Zahlungsart
Nur nötig, wenn der Mandant Zahlungen exportiert. Die Zahlung bucht Geldkonto an Debitor, eine Erstattung die Gegenrichtung, immer gegen dasselbe Personenkonto wie die Rechnung.
Im Reiter „Konten“ ordnest du jedem Steuersatz ein Erlöskonto zu, jeder Zahlungsart ein Geldkonto und den Kunden einen Debitor. Für die Erlöskonten stehen die Standardkonten des Kontenrahmens als Vorschlag daneben.
Für jeden Steuersatz, den Bestellungen tatsächlich tragen, braucht es ein Erlöskonto - sonst hält der Export an. Der Assistent schlägt für 19 % und 7 % die Standardkonten vor.
dein-shop.de/admin
Bestellungen › DATEV-Export › Mandanten
Muster Handels GmbH
AbbrechenSpeichern
StammdatenBuchungKontenSteuer & OSSExportVerkaufskanäle
Für den Steuersatz 7 % ist kein Erlöskonto hinterlegt. Belege mit diesem Steuersatz können nicht gebucht werden - welches Konto richtig ist, weiß der Steuerberater.
Erlöskonten je Steuersatz
1 offenWohin deine Verkäufe gebucht werden - für die Sätze deines Shops Pflicht
Deine Steuersätze
Erlöse 19 %
8400
Erlöse 7 %Ohne Konto blockiert der Export Belege mit diesem Satz. Standard 8300 übernehmen
Standard 8300
Geldkonten je Zahlungsart
Wo das Geld landet - nur bei aktivem Zahlungs-Export
Vorkasse
1200
Rechnung
1200
PayPalOhne Konto wird die Zahlung nicht gebucht.
z. B. 1200 (Bank) oder 1000 (Kasse)
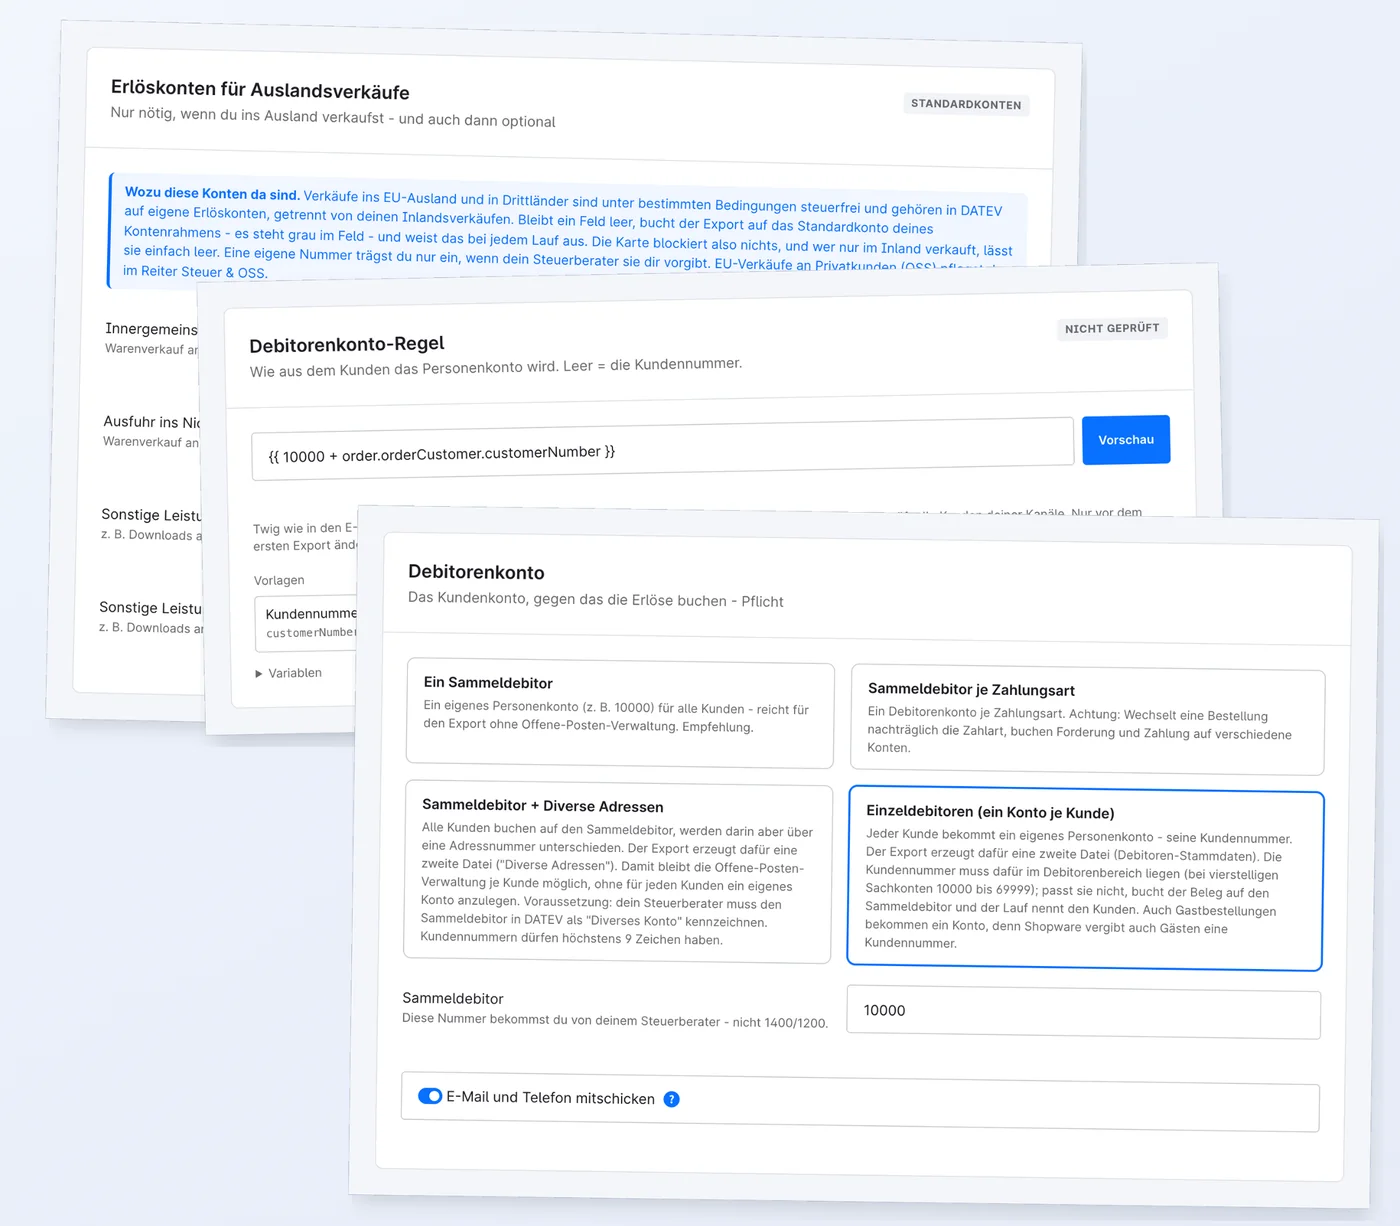
Der Debitor ist das Personenkonto, gegen das die Erlöse gebucht werden. Ein Sammeldebitor ist in jedem Weg Pflicht - ein Personenkonto wie 10000, nicht das Sammelkonto 1400 oder 1200, das DATEV nicht direkt bebuchen lässt.
Bei Einzeldebitoren muss die Nummer in den Bereich der Personenkonten passen, bei vierstelligen Sachkonten 10000 bis 69999; wer keine brauchbare Nummer hat, bucht auf den Sammeldebitor und wird im Prüfbericht genannt. Die Kanzlei liest die Stammdaten vor dem Buchungsstapel ein.
Nur nötig, wenn der Mandant Zahlungen exportiert. Die Zahlung bucht Geldkonto an Debitor, eine Erstattung die Gegenrichtung, immer gegen dasselbe Personenkonto wie die Rechnung.
Mit zwei oder mehr Kanälen lässt sich jede Kontenzeile je Kanal abweichend belegen. Nur der Debitor bleibt für alle Kanäle gleich.
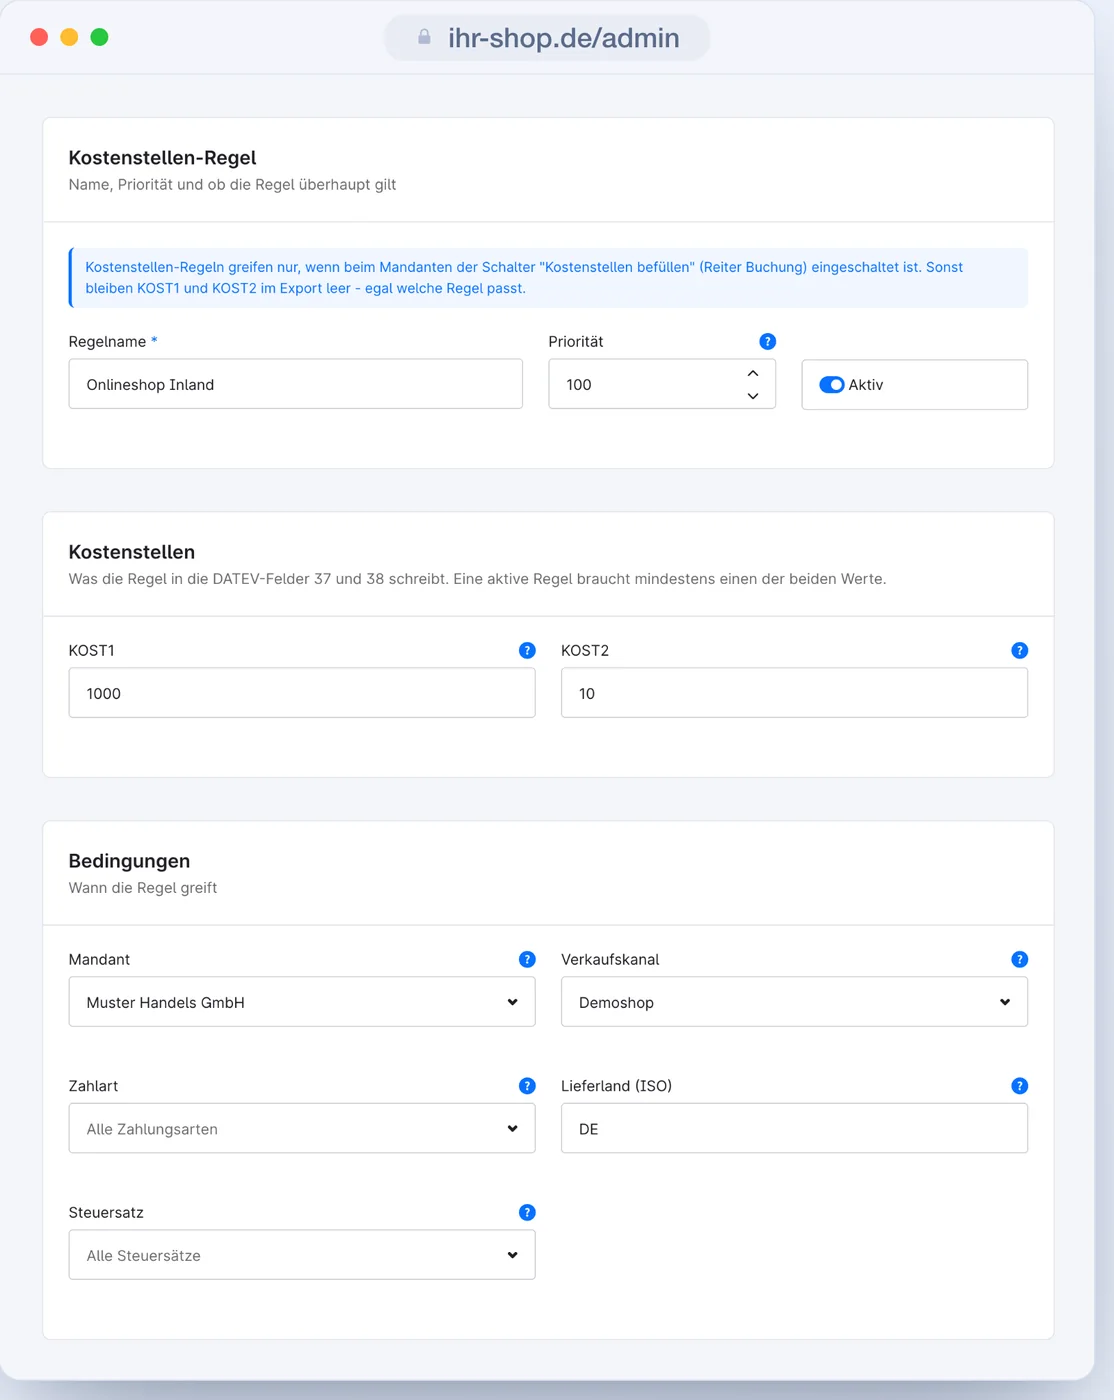
Regeln mit Priorität teilen KOST1 und KOST2 zu, nach Mandant, Kanal, Zahlungsart, Lieferland und Steuersatz. Sie ändern nie Konto, Betrag oder Steuer.
Alle aktiven Regeln werden nach Priorität geprüft, je Buchungszeile: ein Beleg mit 19 % und 7 % kann zwei Kostenstellen bekommen. Ein leeres Bedingungsfeld heißt „egal“ - eine Regel ohne Bedingung mit Priorität 0 fängt alles Übrige auf.
Die, die sie vorgibt. Das Plugin schlägt die Standardkonten von SKR03 und SKR04 vor; jedes davon lässt sich am Mandanten überschreiben.
Dann bucht der Beleg auf den Sammeldebitor, und der Prüfbericht nennt ihn mit der abgelehnten Nummer. Der Umsatz ist vollständig; es fehlt in der Kanzlei nur die Zuordnung zum Kunden.
Was ein Mandant ist, der Assistent in fünf Schritten und wann es mehrere braucht.
Zeitraum, Vorschau, Testexport und Export, der laufende Lauf und der Verlauf.
Fehler, die anhalten, und Hinweise, die nicht anhalten - und der Weg zu jeder Behebung.
Jede Einstellung am Mandanten und die globalen Schalter, mit Vorgabe und Wirkung.
Buchungsstapel, Generalumkehr, Festschreibung und die anderen Wörter aus DATEV und Shopware.